Temps de lecture estimé : 4 minutes
Dans quelques jours, le 1er juillet 2026 marquera la fin définitive de la période de transition de la Réglementation MiCA (Markets in Crypto-Assets). Cette date représente un tournant majeur pour l’ensemble du marché européen des actifs numériques.
Conçue pour apporter clarté juridique, protection des consommateurs et stabilité financière, MiCA va s’appliquer pleinement dans les 27 États membres. Exit le Far West des débuts : les acteurs devront opérer sous un cadre harmonisé et exigeant.
Un cadre protecteur pour les utilisateurs européens
La protection des investisseurs reste au cœur de MiCA. Après les scandales passés (FTX et autres), l’Union européenne impose des règles strictes de gouvernance et de ségrégation des fonds : les plateformes doivent isoler clairement les actifs des clients de leurs propres capitaux.
Transparence obligatoire via des white papers, exigences élevées en cybersécurité, et dispositifs robustes de lutte contre le blanchiment (AML) : les petits porteurs bénéficient d’un niveau de sécurité proche du secteur bancaire traditionnel. Les autorités nationales (AMF, BaFin, etc.) et l’ESMA assurent une supervision renforcée.
Stablecoins : une rationalisation déjà visible
Les monnaies stables font l’objet d’une surveillance étroite. Les émetteurs doivent maintenir des réserves de haute qualité, liquides et vérifiables, avec audits réguliers. Cette évolution confirme l’importance croissante des stablecoins dans l’écosystème financier numérique et met en lumière le modèle économique qui se cache derrière ces cryptomonnaies stables. Tether (USDT) a fortement limité sa présence en Europe, tandis que des acteurs conformes comme Circle (USDC), EURC et d’autres émetteurs européens gagnent du terrain.
En juin 2026, une trentaine d’émetteurs agréés sont déjà actifs. Le volume des stablecoins non adossés à l’euro reste encadré pour préserver la souveraineté monétaire européenne.
L’agrément CASP devient le sésame obligatoire
Les prestataires de services sur actifs numériques changent de statut et de dénomination officielle. Ils s’appellent désormais des CASP, pour Crypto-Asset Service Providers. Pour opérer légalement en Europe, ces entreprises doivent impérativement obtenir un agrément hautement standardisé. Les autorités nationales contrôlent minutieusement chaque dossier. Vous pouvez d’ailleurs consulter le site officiel de l’AMF sur le règlement MiCA pour découvrir la procédure française. À la mi-juin 2026, environ 200 à 210 CASP sont pleinement agréés selon les données de l’ESMA, tandis que de nombreuses petites structures ont quitté le marché.
Voici les critères fondamentaux pour décrocher ce précieux sésame européen :
- Une solidité financière prouvée par des capitaux propres minimums importants.
- Une direction composée de professionnels à la réputation totalement irréprochable (« fit and proper »).
- Des systèmes informatiques hautement sécurisés et résilients contre les cyberattaques.
- Une politique d’assurance robuste pour couvrir les pertes éventuelles des clients.
- Un dispositif strict de lutte contre le blanchiment d’argent (AML/KYC) et les manipulations.
Le principal atout de cette réforme reste le mécanisme du passeport européen. Concrètement, un agrément obtenu dans un pays membre permet d’opérer dans toute l’Union européenne sans nouvelle autorisation administrative.
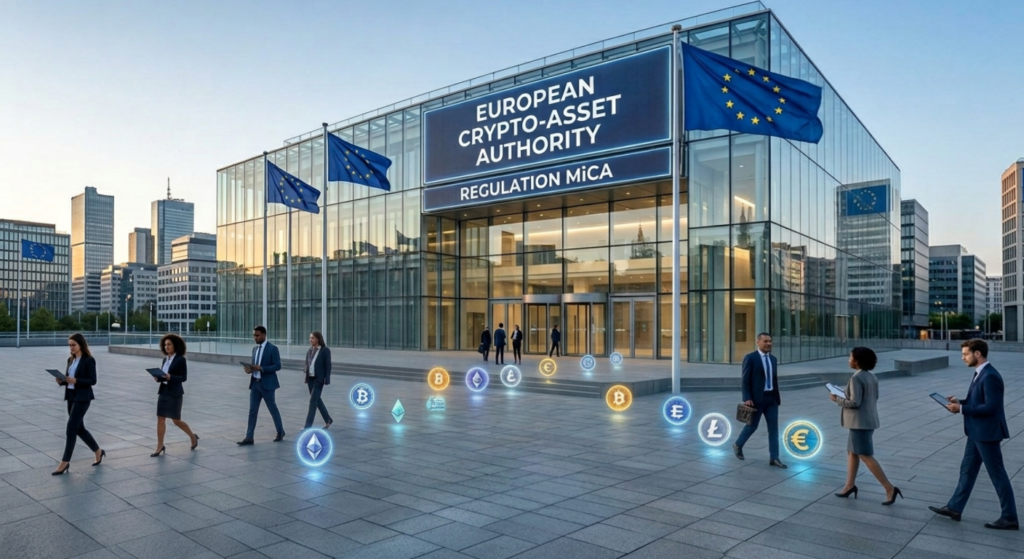
Impact sur les cours et l’adoption institutionnelle
La mise en conformité a entraîné une contraction des volumes sur les plateformes non conformes. Néanmoins, la clarté réglementaire attire de plus en plus les capitaux institutionnels. Banques privées et fonds d’investissement intègrent progressivement Bitcoin et Ethereum dans leurs allocations, tout en s’intéressant aux enjeux de fiscalité crypto et d’optimisation de la trésorerie des entreprises.
La volatilité devrait continuer à diminuer au profit d’une maturité accrue du marché.
L’innovation est-elle menacée ?
La communauté crypto, surtout dans la DeFi, s’inquiète de la lourdeur administrative et des coûts élevés de conformité. Certains talents et projets migrent vers des juridictions plus souples (Singapour, Dubaï, Hong Kong).
Pourtant, l’Europe reste attractive grâce à son marché de consommateurs à fort pouvoir d’achat et à la sécurité juridique qu’elle offre. Les projets hybrides et ceux qui s’intègrent aux infrastructures traditionnelles y trouvent leur place. Des discussions sur une évolution « MiCA 2 » sont déjà en cours.
Conclusion : À l’approche du 1er juillet 2026, MiCA transforme l’Europe en leader de la finance numérique régulée. Le secteur devient plus sûr et plus mature, au prix d’une consolidation inévitable. Les acteurs sérieux en sortiront renforcés.